Durante agosto de 2026, el Semáforo de Economías Regionales registró 5 actividades en verde, 5 en amarillo y 9 en rojo. En comparación con el relevamiento del mes anterior, se observó una mejora de la actividad papera y obtuvo su pasaje de amarillo a verde.
El semáforo analiza tres componentes: negocio, productivo y mercado. El primero evalúa la evolución del precio y el costo, tanto mensual como interanual. El segundo mide el área o stock, según corresponda, y la producción. Y el último, la evolución de las exportaciones y las importaciones de las producciones, así como el consumo interno.
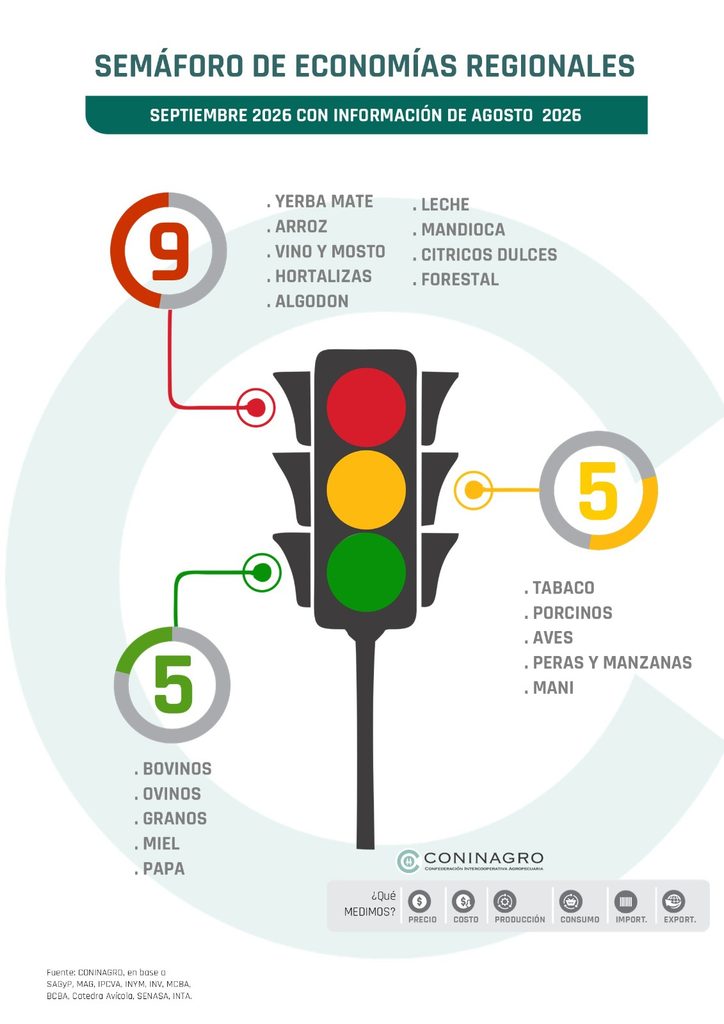
Entre las actividades en rojo se mantienen yerba mate, arroz, vino y mosto, hortalizas, algodón, leche, mandioca, forestal y cítricos dulces. En la mayoría de estos sectores, el principal factor de deterioro se encuentra en el componente de negocio, los precios que reciben los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación y combinado con el aumento de los costos, generando un deterioro de los márgenes en términos reales. La persistencia de esta brecha entre precios y costos no solo afecta la rentabilidad, sino que también generar efectos sobre las decisiones productivas y restantes componentes. La dinámica de precios responde a factores heterogéneos según la actividad. En algunos casos predomina una contracción o falta de dinamismo de la demanda, vinculada a cambios en los patrones de consumo, una menor capacidad de compra o dificultades en otros eslabones de la cadena. En otros, las presiones provienen principalmente de la oferta, ya sea por sobreoferta que generan una mayor disponibilidad relativa, o por una estructura de costos creciente que comprime los márgenes del productor.
Las actividades en verde incluyen bovinos, ovinos, granos, miel y a partir de este mes la papa. Estos sectores presentan como principal fortaleza un componente de negocio favorable, con precios que evolucionaron por encima de la inflación, permitiendo una mejora de los precios relativos y de los márgenes. A esto se suma un desempeño favorable de los mercados y una dinámica productiva que acompañó, en términos generales, la evolución de la actividad. En estos casos, la fortaleza de la demanda constituye uno de los principales determinantes de la mejora de los precios y de la valorización de las producciones.
Por su parte, tabaco, peras y manzanas, aves, porcinos y maní permanecieron en amarillo, reflejando una situación de mayor heterogeneidad. Estos sectores presentan una combinación de precios que no logran recomponer completamente su poder de compra frente a la inflación, costos aún elevados y una demanda con escaso dinamismo. Si bien no se observa un deterioro generalizado de los indicadores, tampoco se consolidan condiciones suficientes para una recuperación sostenida de los márgenes y de la actividad. En consecuencia, permanecen en una situación intermedia, con señales mixtas.
El pasaje de papa a verde se explica por una mejora sostenida de su componente de negocio. En agosto, el precio de la papa aumentó 19% mensual y acumuló un incremento de 151% en el último cuatrimestre y de 329% interanual. Esta recuperación de precios se vincula con un acomodamiento de la oferta productiva. Durante la campaña anterior se alcanzó un récord de producción que generó una elevada disponibilidad y provocó una fuerte caída de los precios. La nueva campaña registro una contracción del 12% en el área implantada, contribuyendo a recomponer el equilibrio entre oferta y demanda y favoreciendo la recuperación de los precios al productor.
SEMÁFORO EN PERSPECTIVA HISTÓRICA
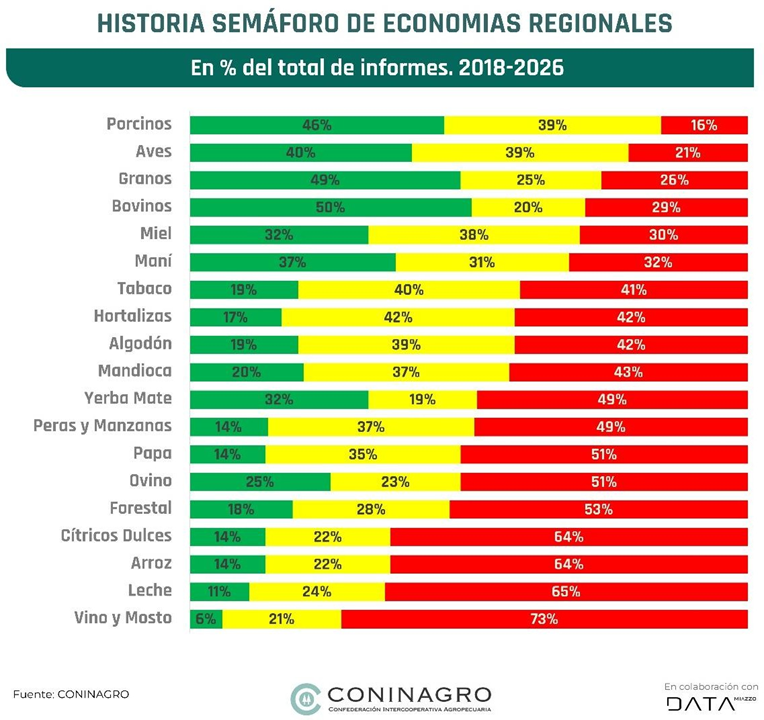
El semáforo de economías regionales se publica mensualmente desde hace más de ocho años, lo que permite evaluar el desempeño de las distintas actividades en una perspectiva de largo plazo. En ese período, 9 de las 19 economías relevadas permanecieron en situación crítica (rojo) durante la mitad o más de la mitad del tiempo. Entre los casos más comprometidos se destaca la vitivinicultura, que registró indicadores en rojo en más del 73% de los meses analizados. Le siguen la actividad lechera 65%, arrocera y citrícola, con el 64%.
En contraste, las actividades con mejor desempeño fueron, principalmente, las vinculadas a las carnes. La producción bovina permaneció en verde durante el 50% de los meses relevados, seguida por la producción porcina (46%) y la aviar (40%). También se destacan el complejo granario, con el 49% de los meses en verde, y la actividad manisera, con el 37%.
Particularmente relevantes son los casos de las economías vitivinícola y yerbatera, que atraviesan prolongados períodos de crisis. La vitivinicultura acumula 44 meses consecutivos en color rojo, desde enero de 2023 hasta el presente relevamiento correspondiente a agosto de 2026, lo que representa más de tres años continuos en situación crítica. Por su parte, la actividad yerbatera registra 29 meses consecutivos en rojo, desde abril de 2024, reflejando más de dos años de deterioro sostenido en sus indicadores.
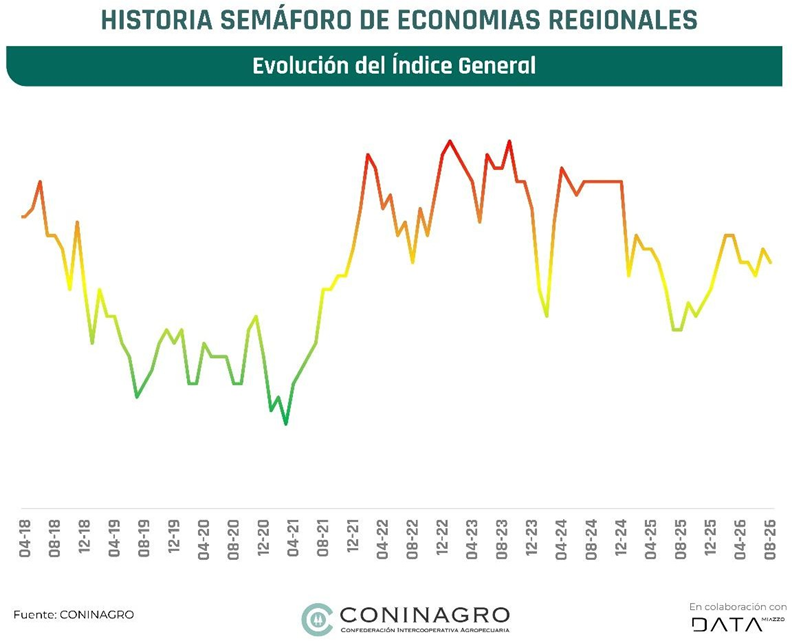
El análisis de la trayectoria del Índice General del Semáforo indica que la situación a agosto de 2026 consolida una etapa de estabilización en estado de advertencia. Este comportamiento contrasta con el período de alerta registrado entre mediados de 2022 y finales de 2024, etapa durante la cual el indicador permaneció sostenidamente en la zona roja y alcanzó valores máximos. Aunque durante 2025 se registró una recomposición que posicionó el promedio nuevamente en la franja verde, la dinámica de los últimos doce meses evidencia un ligero y constante repunte del índice. En la actualidad, la curva refleja un escenario que, a pesar de haber superado la fase más crítica de los años previos, presenta limitantes que mantienen la situación generalizada en estado de precaución.
COMERCIO EXTERIOR DE LAS ECONOMÍAS REGIONALES
En los primeros 8 meses de 2026, las 19 actividades relevadas exportaron por USD 43.509 millones, lo que representa un incremento del 16% respecto del mismo período de 2025 (USD 37.667 millones) y un aumento del 12% en comparación con el promedio de los últimos cinco años para igual período (USD 38.840 millones).
Granos se consagro como el principal protagonista de las ventas al exterior (soja, maíz, trigo, girasol, cebada y sorgo), con exportaciones por USD 34.061 millones, equivalentes al 78% del total exportado. Dentro del complejo, la soja explicó el 53% del valor (USD 17.984 millones), seguida por el maíz con el 20% (USD 6.943 millones). Girasol y Trigo con ventas por USD 3.880 y USD 3.500 millones, representaron cerca del 11% cada uno, mientras que la cebada aportó el 4% y el sorgo el 1% restante. En segundo lugar, se ubicó la cadena bovina, con exportaciones por USD 4.124 millones, equivalentes al 9,5% del total. Más atrás se posicionaron la lechería, con USD 1.202 millones, y la actividad manicera, con USD 867 millones. La composición del ranking exportador se mantuvo prácticamente sin cambios respecto del mes anterior.
En materia de importaciones, las 19 economías regionales acumularon compras externas por USD 3.388 millones durante los primeros 8 meses del 2026, un monto muy inferior al valor exportado. En términos agregados, por cada dólar importado se exportaron aproximadamente 13 dólares (USD 43.509 millones frente a USD 3.388 millones). Al igual que en las exportaciones, el complejo granario concentró la mayor parte de las importaciones, con USD 2.779 millones (82% del total). Le siguieron las cadenas forestal, porcina y bovina, con compras externas que alcanzan los USD 130 millones cada una, equivalentes a alrededor del 3,5% del total.
Los gráficos a continuación muestran la composición del comercio exterior diferenciando exportaciones e importaciones, excluyendo al complejo granario para facilitar la visualización del peso relativo del resto de las actividades. En el caso de las exportaciones, del total de USD 43.509 millones, USD 9.449 millones corresponden a las economías regionales sin el complejo granario. Para las importaciones, de los USD 3.388 millones totales se exhiben USD 609 millones bajo el mismo criterio de excluir a granos. En este caso el ratio exportaciones / importaciones es de 15,5 a 1, por cada 15,5 dólares exportados, se importó 1 dólar.
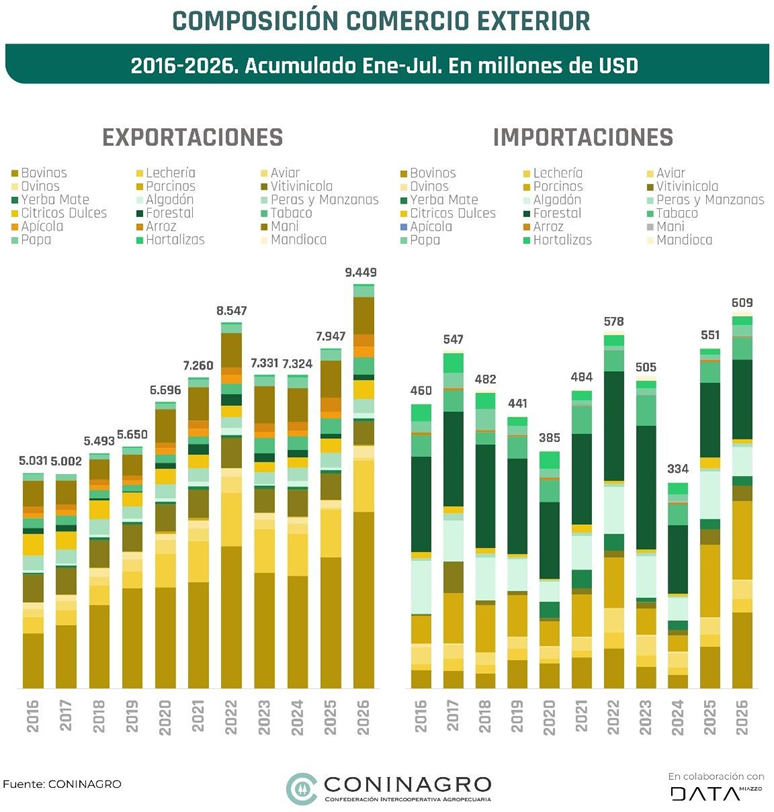
Cuando se comparan los datos con el promedio del mismo período de los últimos diez años algunos sectores muestran crecimientos significativos y otros retroceden.
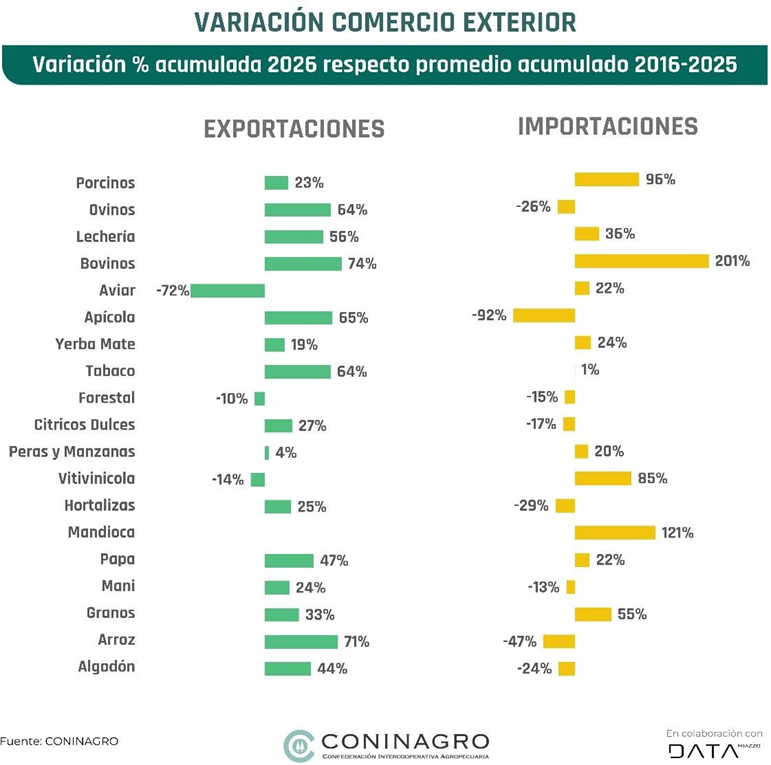
En términos de exportaciones, la mayoría de las actividades analizadas mostró un desempeño superior a su promedio histórico. La cadena bovina lideró los incrementos, con exportaciones por USD 4.124 millones, un 74% por encima de su promedio histórico (USD 2.364 millones). Le siguieron las actividades: arrocera con un crecimiento del 71%, y apícola, tabacalera y ovina, cuyas exportaciones se ubicaron 65% por encima de sus respectivos promedios históricos.
En sentido contrario, la actividad aviar registró la mayor caída respecto de su desempeño histórico. Sus exportaciones alcanzaron USD 67 millones, por encima de los USD 58 millones registrados en igual período de 2025, pero 72% por debajo del promedio de la última década (USD 240 millones). También se ubicaron por debajo de sus niveles históricos las cadenas vitivinícola y forestal, con exportaciones por USD 546 millones y USD 134 millones, respectivamente, un 14% y 10% inferiores a sus promedios históricos.
Considerando las exportaciones acumuladas de las economías regionales en los primeros ocho meses, sin incluir el complejo granario, que alcanzaron USD 9.449 millones, la cadena bovina concentra el 44% del total. Le siguen la vitivinícola (6%), el arroz (3%) y la apícola (3%), mientras que las actividades aviar y forestal representan aproximadamente el 1% cada una.
En materia de importaciones, el mayor crecimiento correspondió a la cadena bovina, cuyas compras externas alcanzaron USD 123 millones, un 201% por encima de su promedio histórico (USD 41 millones). Del total de importaciones acumuladas por las economías regionales en los primeros ocho meses de 2026, sin considerar el complejo granario (USD 609 millones), la ganadería representa el 20%. No obstante, el incremento resulta poco significativo en términos estructurales para la balanza comercial de la cadena, considerando que genera exportaciones anuales superiores a USD 4.000 millones. También se observó un fuerte incremento en la actividad mandioquera, con importaciones por USD 7,2 millones, un 121% por encima de su promedio histórico (USD 3 millones), aunque su participación continúa siendo inferior al 1% del total. Por su parte, la cadena porcina acumuló compras externas por USD 127 millones, un 96% superiores al promedio de la última década (USD 65 millones), y representa el 21% de las importaciones.
En contraste, las mayores caídas se registraron en las actividades apícola y arrocera, cuyas importaciones disminuyeron 92% y 47%, respectivamente, frente a sus promedios históricos. En conjunto, ambas representan menos del 1% de las importaciones totales. Por último, la actividad forestal concentra alrededor del 21% de las importaciones, con compras externas por USD 128 millones, un -15% por debajo de su promedio histórico (USD 151 millones).
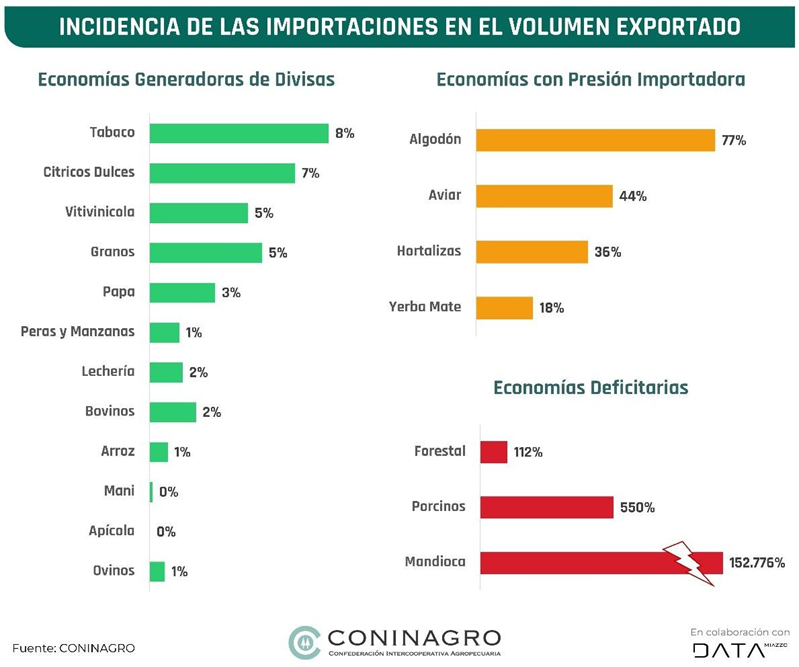
En la mayoría de las economías regionales, las importaciones representan una fracción mínima en relación con las exportaciones, lo que refuerza el perfil estructuralmente superavitario de estos sectores. No obstante, existen casos puntuales donde la balanza comercial resulta deficitaria o donde la competencia con productos importados adquiere relevancia.
Por un lado, se destacan las economías de generadoras netas de divisas, en las que las importaciones son marginales frente a las exportaciones. Dentro de este grupo, las actividades manicera, arrocera, apícola, ovina y de peras y manzanas presentan los mayores superávits, con una incidencia de importaciones inferior al 1%. Un caso emblemático es el sector apícola, que en 2025 prácticamente no registró importaciones y acumuló exportaciones por USD 240 millones. En arroz, las importaciones representaron apenas el 0,8% del valor exportado (USD 3,6 millones frente a USD 427 millones), mientras que en la actividad ovina las compras externas alcanzaron solo el 0,7% de las exportaciones (USD 1,8 millones frente a USD 257 millones).
En un segundo escalón dentro de este grupo se ubican actividades como la bovina, lechera y papera, donde la participación de las importaciones oscila entre el 1% y el 3%. En el caso de la carne bovina, si bien las importaciones crecieron un 282% interanual, su incidencia continúa siendo baja, representando apenas el 2,1% de los USD 5.061 millones exportados.
Finalmente, dentro de las economías superavitarias también se encuentran aquellas donde las importaciones tienen un peso algo mayor (entre el 3% y el 10%) como es el caso de los granos, principal complejo exportador, cuyas importaciones alcanzaron USD 2.391 millones en 2025, equivalentes al 5,1% de sus exportaciones. Aquí pesan mucho las importaciones temporarias de soja provenientes de Paraguay.
Un segundo grupo corresponde a las economías con presión importadora, donde las importaciones presentan una participación significativa respecto a las exportaciones, aunque en general son actividades que exportan una porción menor de su producción, por lo que la incidencia de las importaciones en el mercado interno tampoco es tan significativa. En este segmento se destaca la yerba mate, que acumuló importaciones por USD 23 millones en 2025, equivalentes al 18% de sus exportaciones (USD 127 millones). Asimismo, las hortalizas registran un ratio importación / exportación del 36%, mientras que la actividad avícola presenta un peso de las importaciones del 44%. Por su parte, el algodón evidencia una de las mayores presiones externas, con importaciones por USD 110 millones frente a exportaciones por USD 142 millones, lo que representa un ratio del 77%.
Por último, se identifican las economías deficitarias, en las que el ingreso de divisas resulta insuficiente para cubrir el gasto en importaciones, reflejando una mayor dependencia del exterior o una limitada inserción exportadora. La mandioca presenta una situación extrema, con exportaciones prácticamente nulas frente a importaciones por USD 3,8 millones. En porcinos, las compras externas equivalen al 549,6% de las exportaciones (USD 164,9 millones frente a USD 30 millones), mientras que en el sector forestal las importaciones representan el 112,3% de las ventas externas.
PARTICIPACIÓN DEL PRODUCTOR
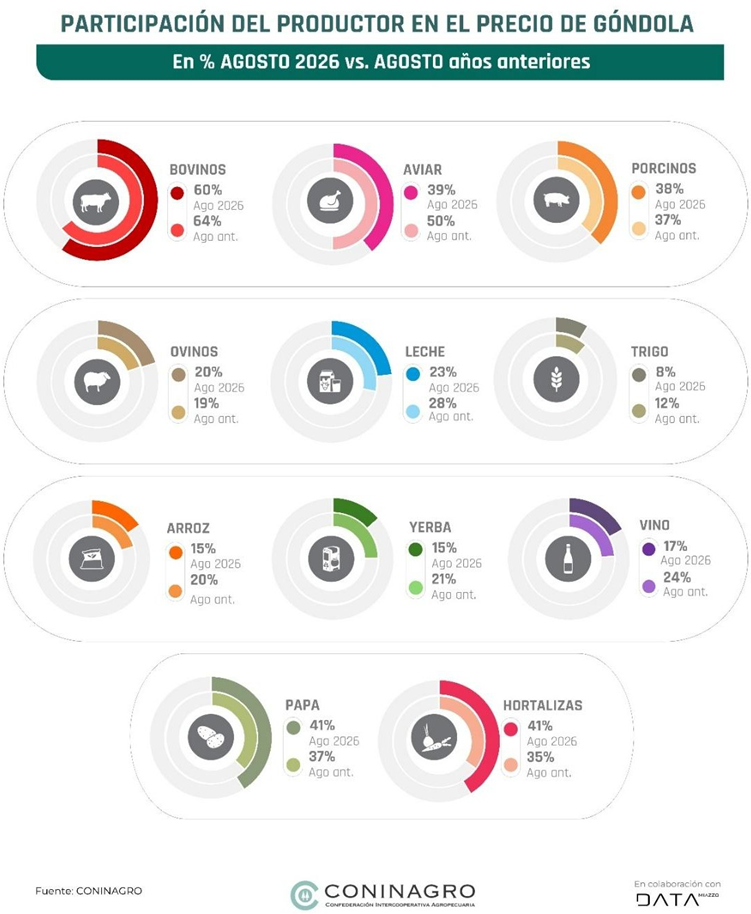
En esta sección se analiza qué proporción del precio final que paga el consumidor corresponde al productor para once productos: carnes bovina, porcina, aviar y ovina, trigo (pan), arroz, yerba mate, vino, papa y hortalizas.
El indicador permite comparar la porción del precio de “góndola” que recibe el productor en el mes analizado con el promedio registrado para ese mismo mes en años anteriores. De esta manera, se identifica si la participación actual se ubica por encima o por debajo de su comportamiento histórico. En agosto de 2026, 8 de las 11 actividades registraron una participación del productor menor a su promedio histórico para el mismo mes. En contraste, las 3 actividades restantes mostraron una menor participación del productor en el precio final respecto de sus valores históricos.
Dentro de los productos pecuarios, las actividades porcina y ovina mantuvieron una participación del productor similar a sus promedios históricos. En la cadena porcina, el productor recibió el 38% del precio final, mientras que en la ovina la participación fue del 20%, en línea con su registro histórico. Por el contrario, en el resto de las actividades (bovina, aviar y lechera) la participación del productor es menor respecto a sus participaciones históricos. En la cadena bovina y aviar, el productor captó el 60% y 39% del precio final, frente a un promedio histórico cercano al 64% y 50%, mostrando una menor participación de 4 y 11 puntos porcentuales para ambas economías. En la actividad lechera, la participación alcanzó el 23%, ubicándose 5 puntos por debajo del promedio histórico (28%).
En los productos regionales también se observó, en general, una menor participación del productor en el precio final respecto de sus promedios históricos, especialmente en vino y yerba mate. En el caso del vino, la participación se ubicó en 17%, frente al 24% histórico, mientras que en yerba mate alcanzó el 15%, frente al 21%. Por su parte, el productor triguero recibió el 8% del precio final del pan, 4 puntos porcentuales (p.p.) por debajo del promedio histórico (12%). En arroz, la participación fue del 15%, frente al 20% histórico.
En contraste, la papa y el conjunto de hortalizas registraron una mayor participación del productor respecto de sus valores históricos. En papa, alcanzó el 41% del precio final, 4 p.p mas de su promedio histórico (37%). Para el conjunto de hortalizas (zapallo, zanahoria, cebolla y tomate), la participación se ubicó en 41%, +6 p.p.
Las diferencias de participación entre productos responden, en gran parte, a cómo está organizada cada cadena productiva. En aquellas con mayor nivel de industrialización o transformación, como el trigo, la yerba mate o el vino, la participación del productor suele ser menor, ya que el producto pasa por varios procesos antes de llegar al consumidor final. En cambio, en productos con menor nivel de procesamiento, como algunas hortalizas o la papa, la proporción que queda en manos del productor suele ser mayor. También inciden los costos de cada una de las etapas, esto se verifica principalmente en las participaciones relativamente altas del productor en las carnes, donde los costos de producción primaria pesan mucho en los costos finales de toda la cadena.
SEMÁFORO DESAGREGADO POR ACTIVIDAD PRODUCTIVA
● ALGODÓN:
o Componente de negocio: En agosto de 2026, el productor recibió en promedio $2.200 por kilogramo, mostro un incremento del 7% respecto a julio, y representa una variación interanual del 55%, por encima de la inflación del 33,5% registrada en el mismo período. Sin embargo, en términos constantes, el valor actual se encuentra -30% de su valor promedio de los últimos 5 años.
o Componente productivo: La superficie implantada alcanzo 390.000 hectáreas para la campaña 2025/26, una caída -43% respecto la campaña anterior. Actualmente se encuentra en etapa de cosecha y se proyecta una producción de 750 mil toneladas, una disminución del 3% respecto a las proyecciones del mes anterior y una caída del 32% en comparación al volumen obtenido en la campaña anterior (1.100.000).
o Componente de mercado: En los últimos doce meses, el complejo algodonero exportó por 195 millones de dólares, un 47% más que en el período previo. En contrapartida, las importaciones acumularon 79 millones de dólares, disminuyendo un 23% respecto periodo anterior.
● ARROZ:
o Componente de negocio: En agosto, el productor recibió $300.000 por tonelada de arroz, obteniendo una suba del 7% respecto a julio. En la comparación interanual, el precio muestra una mejora del 50% pero partiendo de una base baja donde en agosto de 2025 rondaba $200.000 la tonelada. al analizar la serie a precios constantes, el escenario sigue siendo desfavorable: el valor actual se ubica 44% por debajo del promedio de los últimos cinco años, que ronda los $530.000 por tonelada.
o Componente productivo: Con la etapa de trilla finaliza, las proyecciones para la campaña 2025/26 estiman una superficie implantada de 200.000 hectáreas, lo que implica 13% menos que la campaña pasada (230.000 ha). En producción, la campaña proyecta cerrar con 1,4 millones de toneladas, unas 200.000 toneladas menos que en la campaña 2024/25, marcando una caída interanual del 12,5%.
o Componente de mercado: En los últimos doce meses, las exportaciones de arroz alcanzaron los USD 395 millones, una leve caída 3,5% frente al período previo. Las importaciones, por su parte, alcanzaron los 2,1 millones de dólares, mostrando una caída 57%.
● AVES:
o Componente de negocio: En agosto, el productor percibió $2.716 por kilo de pollo eviscerado, mostrando una caída mensual del 2%. y la docena de huevos se pagó $1.647, mostrando una caída del 3% respecto al mes previo. En la comparación interanual, el precio de la carne aviar mostró un incremento del 20%, mientras que el de los huevos acumuló una caída del 12%.
o Componente productivo: El stock de reproductoras pesadas alcanzó las 9.402 mil cabezas, manteniendo una estabilidad en el stock respecto el año pasado. En cuanto a la producción, en los últimos doce meses se registró una leve caída del 2% en la carne aviar, con un total de 2.263.000 de toneladas. En contraste, la producción de huevos mostró un mejor desempeño, alcanzando 1.065.000 de toneladas, un 2% por debajo del mismo período del año anterior.
o Componente de mercado: El consumo per cápita de carne aviar llegó en abril a 47 kilos anuales, un 1,5 kg más que el año pasado. En el plano externo, las exportaciones del complejo aviar totalizaron USD 106 millones en los últimos doce meses versus USD 120 millones de los doce meses anteriores, marcando una caída del 11%. En contraste, las importaciones crecieron 15%, alcanzando los USD 46 millones.
● BOVINOS:
o Componente de negocio: En agosto, el precio al productor alcanzó los $4.700 por kilo de novillito y $6.187 por kilo de ternero, mostrando una estabilidad mensual. En la comparación interanual, estos valores acumulan un aumento del 57%.
o Componente productivo: Según el último recuento al 31 de diciembre de 2025, el stock bovino se ubicó en 50,9 millones de cabezas, lo que implicó una leve caída del 1,4% respecto del relevamiento de 2024. En paralelo, la producción alcanzó 2.950.000 de toneladas de res con hueso, un -7% respecto los doce meses anteriores.
o Componente de mercado: En agosto, el consumo per cápita de carne bovina se ubicó en 46,2 kg/hab/año, unos 3,7 kg por debajo del nivel registrado un año atrás, cuando había
alcanzado un pico de 50 kg/hab/año. En el frente externo, las exportaciones del complejo bovino totalizaron USD 6.123 millones en los últimos doce meses, con un crecimiento interanual del 34%. Las importaciones también mostraron una fuerte expansión: alcanzaron USD 163 millones, un 95% más que en el mismo período del año anterior.
● CÍTRICOS DULCES:
o Componente de negocio: En agosto de 2026, el valor promedio del cajón de 18kg cítricos dulces registraron una caída mensual de 9% mensual, mientras que en la comparación interanual promediaron un incremento del 5%. En términos reales el cajón se encuentra un -26% por debajo de su valor promedio de los últimos 5 años.
o Componente productivo: El área implantada alcanzo 79.900 hectáreas, +10% que la medición anterior, la producción de 2025 alcanzó 1,5 millones de toneladas, lo que implica una disminución del 11% respecto de la campaña previa.
o Componente de mercado: El consumo per cápita de cítricos se estima en 17 kg por habitante al año. En el comercio exterior, las exportaciones de los últimos doce meses alcanzaron los 90 millones de dólares, lo que representa una caída del 38% interanual. Las importaciones, por su parte, sumaron 5,9 millones de dólares, registrando una disminución del 20%.
● FORESTAL:
o Componente de negocio: Desde octubre del año pasado se mantienen sin variaciones y acumula una suba interanual de 3%.
o Componente de mercado: En comercio exterior, las exportaciones acumularon 196 millones de dólares, con una suba del 18% respecto al período anterior, mientras que las importaciones de los últimos doce meses alcanzaron 195 millones de dólares, mostrando una suba del 8%.
● GRANOS:
o Componente de negocio: En agosto, los precios promedio de los principales granos (cebada, girasol, maíz, soja, sorgo y trigo) registraron una suba del 4% respecto del mes anterior y un crecimiento interanual del 37%, ubicándose levemente por encima de la inflación del período.
o Componente productivo: Con el avance de la siembra de los cultivos de invierno, se proyecta una superficie implantada de 36,4 millones de hectáreas para el conjunto de los principales granos. En este escenario, la producción estimada alcanzaría 156,7 millones de toneladas.
o Componente de mercado: En el comercio exterior, las exportaciones de los últimos doce meses totalizaron 48.942 5555millones de dólares, un crecimiento del 17% respecto del período previo. Las importaciones, en cambio, sumaron 3.267 millones de dólares, lo que representó una suba del 21% interanual.
● HORTALIZAS:
o Componente de negocio: En agosto, el precio promedio de una bolsa 20kg de hortalizas calculado a partir de las principales variedades (cebolla, tomate, zanahoria y zapallo), registro una suba interanual del 88%.
o Componente de mercado: En comercio exterior, las exportaciones de los últimos doce meses sumaron 53 millones de dólares, con un aumento del 21% respecto al período previo. Por su parte, las importaciones alcanzaron 20 millones de dólares, lo que implicó una caída del 24% de las compras.
● LECHE:
o Componente de negocio: En agosto, el precio del litro de leche al productor en $5235 registrando una suba 1,5% mensual. En la comparación interanual, el precio mostró una suba de apenas 13%, muy por debajo de la inflación (33,5%).
o Componente productivo: En agosto, el stock bovino en tambo alcanzo los 3 millones de cabezas, un aumento del 5% en el stock respecto hace un año. En los últimos doce meses, la producción de leche sumó 11.940 millones de litros, un incremento del 5% respecto al período previo.
o Componente de mercado: El consumo interno de leche alcanza 193 de litros por habitante por año, un aumento del consumo del +4% interanual. En comercio exterior, las exportaciones totalizaron 1.993 millones de dólares en los últimos doce meses, con un crecimiento del 15%, mientras que las importaciones sumaron 30 millones de dólares, un aumento del 14%.
● MANDIOCA:
o Componente de negocio: En agosto acumulo una suba interanual del 140% en términos nominales.
o Componente de mercado: El consumo interno se estima en alrededor de 2 kg por habitante por año. En comercio exterior, no se registraron ingresos por exportaciones en los últimos doce meses, mientras que las importaciones alcanzaron 8,8 millones de dólares, con una suba del 210% respecto al período previo.
● MANÍ:
o Componente de negocio: En agosto, la tonelada de maní Runner se pagó al productor 664 dólares, un incremento del 17% en dólares respecto del mismo mes de 2025.
o Componente productivo: Para el cierre de la campaña 2025/2026 se proyecta una superficie sembrada de 381.000 hectáreas, lo que representa una disminución del 27% frente a la campaña anterior. Con el avance de la cosecha, la producción estimada se ubica en 1,3 millones de toneladas, con una caída del 31%.
o Componente de mercado: El consumo interno de maní se estima en 2,3 kg por habitante por año. En comercio exterior, las exportaciones de los últimos doce meses generaron 1.375 millones de dólares, mostrando una caída del 6% respecto al período previo. Por su parte, las importaciones sumaron 0,89 millones de dólares, con una caída del 54%.
● MIEL:
o Componente de negocio: En agosto, el kilo de miel en la zona pampeana para exportación se pagó $3.426 y al mercado interno cotizo $4.595 al productor, registrando un aumento del 8% el de exportación y -1% mensual el precio interno. el acumulado interanual fue del 76% y 37%, ambas evoluciones por encima de la evolución de la inflación.
o Componente productivo: En 2025 se registraron alrededor de 4 millones de colmenas en todo el país. La producción se estima en 75 mil toneladas.
o Componente de mercado: El consumo per cápita de miel en Argentina ronda los 300 gramos anuales. En comercio exterior, las exportaciones de los últimos doce meses acumularon 324 millones de dólares, con un crecimiento del 39%. No se registraron importaciones en el período.
● OVINOS:
o Componente de negocio: El precio pagado al productor por kilo de carne de cordero rondó los $8.500, mostrando un incremento interanual del 31%. En cuanto a la lana, el kilo se pagó $3.780, acumulando una suba del 96% interanual.
o Componente productivo: Al 31 de marzo de 2025, el stock ovino se ubicó en 11,9 millones de cabezas, lo que significó una caída del 4% frente al recuento anterior (12,4 millones). En términos productivos, en los últimos doce meses se alcanzaron 970 mil toneladas de carne, un 8% más que en el período previo.
o Componente de mercado: En comercio exterior, las exportaciones de los últimos doce meses generaron ingresos por 362 millones de dólares, con un incremento del 58%. Las importaciones sumaron 2,1 millones de dólares, mostrando una caída del 4%.
● PAPA:
o Componente de negocio: en agosto, la bolsa de 20kg rondo los $22.163, mostrando una suba mensual del 19% e interanual del 330% evolucionando por encima de la inflación.
o Componente productivo: El área SE de Buenos Aires de producción de papa abarca unas 33.722 hectáreas, una caída del 12% respecto la campaña anterior.
o Componente de mercado: últimos doce meses registraron exportaciones por 386 millones de dólares, una caída del 4%. Por su parte, las importaciones alcanzaron 22 millones de dólares, con una suba del 67% respecto del período anterior.
● PERAS Y MANZANAS:
o Componente de negocio: En agosto, valor peras y manzanas acumulo un incremento interanual del 65%, evolucionando por encima de la inflación (33,5%)
o Componente productivo: El área productiva alcanza 38.084 hectáreas. En los últimos 12 meses, la producción sumó 706 mil toneladas., mostrando una caída interanual del 11%.
o Componente de mercado: En comercio exterior, las exportaciones totalizaron 421 millones de dólares en los últimos doce meses, una caída del 2% respecto al período previo. Las importaciones aumentaron un 55%, pasando de 5 millones a 7,7 millones de dólares.
● PORCINOS:
o Componente de negocio: En agosto, el precio pagado al productor fue de $2.057 por kilo de cerdo, registrando una leve suba del 1% y acumulando una suba 24% respecto a igual mes de 2025.
o Componente productivo: Al 31 de marzo de 2026, el stock porcino alcanzó los 5.387.000 de cabezas, lo que implicó una caída del 10% respecto al recuento anterior (6 millones). En cuanto a la producción, en los últimos doce meses se obtuvieron 876 mil toneladas de carne porcina, un aumento del 11% de la producción en relación con el periodo anterior.
o Componente de mercado: el consumo interno de carne de cerdo alcanzó 20,4 kg por habitante al año, un 11% más que un año atrás, lo que equivale a 2 kg adicionales por persona. En el comercio exterior, las exportaciones de los últimos doce meses sumaron USD 39,5 millones, con un crecimiento interanual del 52%. Las importaciones, en tanto, alcanzaron USD 174 millones, un 7% por encima del mismo período del año anterior, cuando habían totalizado USD 163 millones.
● TABACO:
o Componente de negocio: El precio que se le paga al productor obtuvo un incremento interanual del 29%, evolucionando por debajo de la inflación.
o Componente de mercado: En comercio exterior, las exportaciones de los últimos doce meses generaron ingresos por 658 millones de dólares, con un incremento del 17% respecto al período previo (561 millones). Por su parte, las importaciones alcanzaron 52 millones de dólares, un 8% menos que en los doce meses anteriores.
• VINO Y MOSTO:
o Componente de negocio: En agosto, el precio promedio pagado al productor fue de
$290 por litro, lo que representó una caída interanual del 5%. Al analizar la serie a precios constantes, el valor promedio de los últimos años se ubica en torno a $721 por litro, lo que refleja que el precio actual continúa muy por debajo de sus niveles históricos.
o Componente productivo: El área destinada a la vitivinicultura se ubica en 196 mil hectáreas, lo que representa una reducción del 2% respecto del período previo (200 mil ha). En cuanto a la vendimia 2026, genero una producción 18,4 millones de toneladas. Una caída del 7% respecto la campaña anterior.
o Componente de mercado: El consumo interno proyectado para 2026 se ubicó en 15,3 litros por habitante al año, lo que implicó una caída 4,5% respecto al año previo (16 litros). En cuanto al comercio exterior, las exportaciones totalizaron 886 millones de dólares, con una caída del 9% interanual. Por su parte, las importaciones sumaron 43 millones de dólares, lo que representó una suba del 21% respecto al período anterior (36 millones).
● YERBA MATE:
o Componente de negocio: En agosto, el productor recibió alrededor de $280.000 por tonelada de hoja verde, registrando una caída real del 5% respecto del mismo mes del año anterior. A precios constantes, el valor promedio de la tonelada de hoja verde en los últimos cinco años ronda los $560.000, por lo que el precio actual continúa muy por debajo de sus niveles históricos.
o Componente productivo: El área cultivada se mantuvo estable en 231 mil hectáreas. En los últimos doce meses, la producción alcanzó 809 mil toneladas, lo que representó una caída del 8% respecto al período anterior (884 mil toneladas).
o Componente de mercado: El consumo interno se mantiene en torno a los 6,3 kg por habitante al año. En el comercio exterior, las exportaciones generaron ingresos por 132 millones de dólares, un incremento del 12%, mientras que las importaciones sumaron 22 millones de dólares, -10%.
NOTA METODOLÓGICA
El Semáforo es un índice que busca reflejar la actualidad de las economías regionales, a través de colores para una comprensión más sencilla. Se elabora y difunde mensualmente desde enero de 2018, donde se analizan 19 economías regionales, con datos de fuentes públicas o privadas, con un proceso de validación con referentes. Incorpora nuevas fuentes y mejora paulatinamente, ha ido cambiando a lo largo de los meses. El índice S se compone de 3 pilares: Negocio (N -a nivel productor), Producción y Mercado (P y M – ambos a nivel nacional). Los tres pilares tienen el mismo peso. En el caso que no haya datos, el pilar no se toma en cuenta.
S= 𝟏⁄𝟐 N + 𝟏⁄𝟒 P + 𝟏⁄𝟒 M
donde S es el índice que da color al semáforo para cada una de las economías regionales
N=1 si p>0 y c>0; N=0 si p<0 y c>0 o si p<0 y c<0 y N=-1 si p<0 y c<0 donde
p= es la Variación interanual de Precios al Productor -Variación interanual del IPC (índice de Precios al Consumidor)
c = (Variación interanual de Precios al Productor)-(Variación interanual del Índice de Costos al Productor)
Es decir, N refleja la situación microeconómica, una aproximación al margen bruto, los precios al productor se comparan contra la inflación, para medir poder adquisitivo y la variación de los costos se comparan con la del precio del producto, como aproximación a la rentabilidad. Estos valores se miden en pesos argentinos.
P=1 si s>0 y t>0; P=0 si s<0 y t>0 o si s<0 y t<0 y P=-1 si s<0 y t<0
s= Variación interanual de la superficie o stock (dato nacional)
t= es la Variación Interanual de la producción física (en volumen). Las actividades de base agrícola se miden en toneladas anuales estimadas al mes de referencia, mientras que en la ganadería se mide faena en toneladas mensuales. Es decir, P refleja la situación productiva, una aproximación al volumen físico, tanto de la base productiva (la superficie sembrada o las cabezas), como del producto en sí.
M=1 si e>0 y/o c>o, con i<0 ; M=0 si e<0 y/o c>0 o si e>0 y/o c<0 y M=-1 si e<0 y/o c<o
e= es la Variación del Promedio móvil de los últimos 12 meses de exportaciones i= es la Variación del Promedio móvil de los últimos 12 meses de importaciones c= es el consumo per cápita del mes de referencia
e se pondera un 50% adicional, si la actividad es mayormente exportadora. Y c se pondera un 50% adicional, si la actividad es mayormente de consumo interno. i se pondera en actividades en competencia con importaciones, como es el caso porcino, o mandioca. Es decir, M refleja la combinación de oferta, demanda y valorización de la producción, ya sea que el destino sea mercado interno o exportación. Modificaciones en el tipo de cambio, o caídas en la demanda (local o internacional), se reflejan en este pilar.
Si S <1 el color es rojo, S= 0 amarillo, S>1 verde
La tonalidad del color es por la cantidad de pilares menores a 1. Los tres pilares en rojo, aumentan el color del indicador. El detalle y la fuente de cada una de las variables que componen el índice se pueden observar en https://www.coninagro.org.ar/semaforo-mensual/.